
Rumah adalah aset terbesar bagi sebagian besar keluarga di Indonesia. Bertahun-tahun menabung untuk uang muka, belasan tahun mencicil, dan belum lagi biaya renovasi dan perabot. Namun hanya butuh satu malam korsleting listrik, satu musim banjir besar, atau satu gempa untuk menghapus semua itu. Di sinilah asuransi rumah berperan sebagai jaring pengaman.
Sayangnya, banyak pemilik rumah baru mengenal asuransi rumah karena diwajibkan bank saat mengambil KPR, tanpa benar-benar memahami apa yang dijamin. Ketika musibah terjadi, barulah ketahuan bahwa banjir tidak termasuk, isi rumah tidak dijamin, atau nilai pertanggungannya jauh di bawah biaya membangun ulang. Artikel ini membahas asuransi rumah secara praktis: jenis perlindungan, cara menentukan nilai pertanggungan, faktor yang memengaruhi premi, sampai tips memilih polis dan mengajukan klaim.
Contents
- 1 Apa Itu Asuransi Rumah?
- 2 Jenis Perlindungan dalam Asuransi Rumah
- 3 Cara Menentukan Nilai Pertanggungan
- 4 Faktor yang Memengaruhi Premi
- 5 Asuransi Rumah dalam KPR
- 6 Tips Memilih Polis Asuransi Rumah
- 7 Cara Mengajukan Klaim Asuransi Rumah
- 8 Asuransi untuk Rumah Sewa, Kost, dan Apartemen
- 9 Langkah Pencegahan yang Juga Menurunkan Risiko
- 10 Kesalahan Umum Seputar Asuransi Rumah
- 11 Menempatkan Asuransi dalam Perencanaan Keuangan Rumah Tangga
- 12 Perlindungan Kecil untuk Aset Terbesar
- 13 Pertanyaan yang Sering Diajukan
- 13.1 Apa saja yang dijamin asuransi rumah?
- 13.2 Apakah asuransi rumah menanggung banjir?
- 13.3 Berapa nilai pertanggungan yang tepat untuk rumah?
- 13.4 Apakah asuransi KPR sudah cukup?
- 13.5 Berapa lama batas waktu melaporkan klaim?
- 13.6 Apakah rumah kosong tetap dijamin asuransi?
- 13.7 Apakah premi asuransi rumah bisa dibayar bulanan?
- 13.8 Apakah renovasi rumah perlu dilaporkan ke asuransi?
Apa Itu Asuransi Rumah?
Asuransi rumah adalah produk asuransi umum yang memberikan ganti rugi atas kerusakan atau kehilangan rumah dan, jika diperluas, isi rumah akibat risiko yang dijamin dalam polis. Di Indonesia, asuransi rumah umumnya berbasis polis standar asuransi kebakaran, lalu dapat diperluas dengan jaminan tambahan seperti banjir, gempa bumi, atau huru-hara.
Pemegang polis membayar premi, biasanya tahunan, dan perusahaan asuransi berkewajiban membayar ganti rugi jika terjadi kerugian yang dijamin, sesuai syarat dan ketentuan polis. Karena itu, memahami isi polis jauh lebih penting daripada sekadar membandingkan harga premi.
Jenis Perlindungan dalam Asuransi Rumah
Jaminan Dasar
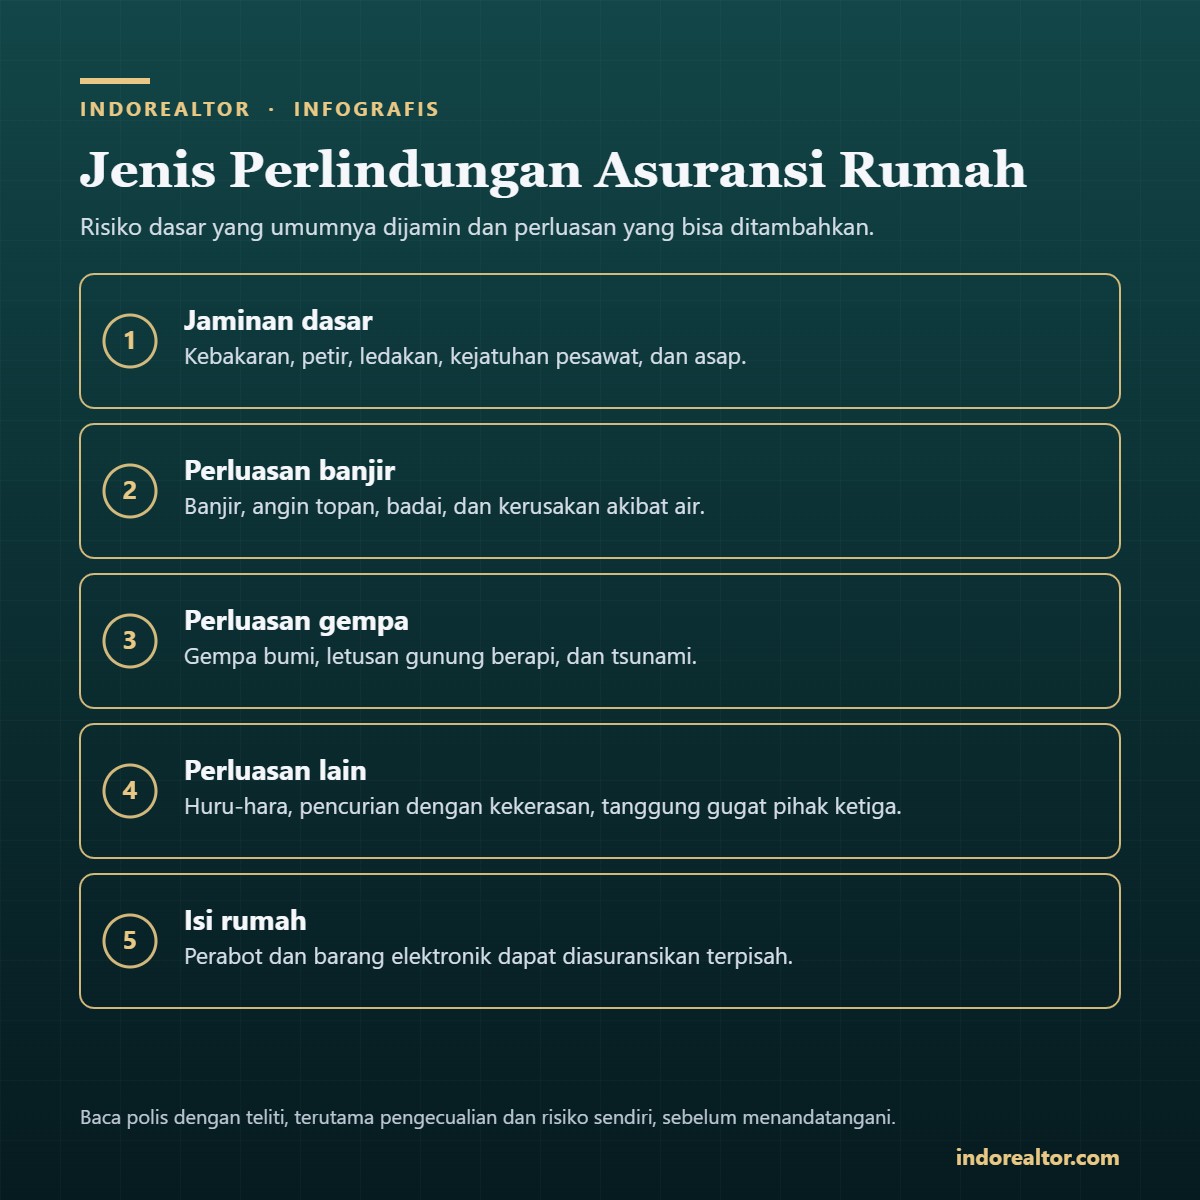
Polis standar asuransi kebakaran pada umumnya menjamin kerugian akibat lima risiko dasar, yaitu kebakaran, petir, ledakan, kejatuhan pesawat terbang, dan asap yang berasal dari kebakaran. Inilah perlindungan minimal yang biasanya diwajibkan bank pada rumah yang dibiayai KPR.
Perluasan Banjir, Angin Topan, dan Badai
Untuk rumah di daerah yang rawan banjir, perluasan ini sangat penting. Perluasan biasanya menjamin kerusakan akibat banjir, angin topan, badai, dan kerusakan akibat air. Perhatikan apakah polis mensyaratkan definisi banjir tertentu, serta adanya risiko sendiri atau bagian kerugian yang ditanggung pemilik.
Perluasan Gempa Bumi, Letusan Gunung Berapi, dan Tsunami
Indonesia berada di wilayah cincin api sehingga risiko gempa ada di banyak daerah. Perlindungan gempa bumi umumnya tidak termasuk dalam polis kebakaran standar dan harus ditambahkan secara khusus, dengan tarif premi yang memperhitungkan zona risiko gempa lokasi rumah.
Perluasan Lain
- Huru-hara dan kerusuhan. Menjamin kerusakan akibat kerusuhan, pemogokan, atau tindakan jahat.
- Pencurian dengan kekerasan. Menjamin kehilangan isi rumah akibat pencurian yang disertai pembongkaran atau kekerasan.
- Tanggung gugat pihak ketiga. Menjamin tuntutan dari pihak lain, misalnya jika kebakaran di rumah Anda merambat ke rumah tetangga.
- Kerusakan akibat tertabrak kendaraan. Berguna untuk rumah di pinggir jalan ramai.
- Biaya tempat tinggal sementara. Sebagian polis memberikan santunan biaya sewa tempat tinggal selama rumah diperbaiki.
Asuransi Isi Rumah
Polis rumah sering hanya menjamin bangunan. Perabot, barang elektronik, dan barang berharga perlu didaftarkan sebagai isi rumah agar ikut dijamin. Barang dengan nilai tinggi seperti perhiasan atau karya seni biasanya memerlukan pencantuman khusus atau polis terpisah.
Cara Menentukan Nilai Pertanggungan
Nilai pertanggungan adalah nilai maksimal yang dijamin perusahaan asuransi. Menentukannya dengan tepat sangat penting, karena nilai yang terlalu rendah membuat ganti rugi tidak cukup, sedangkan nilai yang terlalu tinggi membuat Anda membayar premi berlebih.
Asuransikan Bangunan, Bukan Tanah
Tanah tidak bisa terbakar atau hanyut, sehingga yang diasuransikan adalah bangunan dan isinya. Kesalahan umum adalah mengasuransikan rumah berdasarkan harga beli yang sudah termasuk nilai tanah. Untuk bangunan, pakai nilai biaya membangun kembali rumah dengan spesifikasi yang setara.
Contoh Perhitungan
Misalkan rumah Anda memiliki luas bangunan 120 meter persegi dengan spesifikasi menengah. Jika biaya membangun kembali di lokasi Anda sekitar Rp5 juta per meter persegi, nilai pertanggungan bangunan sekitar Rp600 juta. Tambahkan nilai isi rumah, misalnya perabot dan elektronik senilai Rp100 juta, sehingga total nilai pertanggungan sekitar Rp700 juta.
| Objek | Dasar Perhitungan | Contoh Nilai |
|---|---|---|
| Bangunan | 120 m² x biaya bangun kembali Rp5 juta | Rp600 juta |
| Isi rumah | Daftar perabot dan elektronik | Rp100 juta |
| Tanah | Tidak diasuransikan | Tidak dihitung |
| Total nilai pertanggungan | Rp700 juta |
Waspadai Underinsurance
Jika nilai pertanggungan lebih rendah dari nilai sebenarnya, banyak polis menerapkan prinsip proporsional. Artinya, ganti rugi dibayar sebanding dengan rasio nilai pertanggungan terhadap nilai sebenarnya. Misalnya, rumah senilai Rp600 juta diasuransikan hanya Rp300 juta, lalu terjadi kerugian sebagian sebesar Rp100 juta. Ganti rugi yang dibayar bisa hanya sekitar Rp50 juta. Karena itu, perbarui nilai pertanggungan secara berkala, terutama setelah renovasi atau saat biaya bangun naik.
Faktor yang Memengaruhi Premi
Premi asuransi rumah dihitung dari nilai pertanggungan dikalikan tarif. Tarif premi asuransi harta benda mengacu pada ketentuan yang diawasi Otoritas Jasa Keuangan, dan umumnya dipengaruhi oleh faktor berikut:
- Kelas konstruksi bangunan. Rumah dengan dinding bata dan struktur beton umumnya memiliki tarif lebih rendah dibanding bangunan dengan banyak material kayu.
- Penggunaan bangunan. Rumah tinggal biasanya lebih murah dibanding ruko atau rumah yang dipakai untuk usaha.
- Lokasi dan zona risiko. Tarif perluasan gempa dan banjir dipengaruhi zona risiko wilayah.
- Perluasan yang dipilih. Setiap perluasan menambah premi.
- Risiko sendiri. Polis dengan risiko sendiri lebih besar biasanya memiliki premi lebih rendah.
Secara umum, premi asuransi rumah untuk jaminan dasar relatif kecil dibanding nilai rumah, hanya sepersekian persen per tahun. Perluasan gempa dan banjir menambah premi, tetapi untuk rumah di daerah rawan, tambahan ini sepadan dengan perlindungan yang didapat.
Asuransi Rumah dalam KPR
Saat mengambil KPR, bank mewajibkan asuransi kebakaran atas rumah yang dijaminkan, karena rumah adalah agunan kredit. Premi biasanya dibayar di awal untuk seluruh tenor atau per tahun, dan bank tercantum sebagai pihak yang berhak menerima ganti rugi sampai sisa utang. Biaya asuransi ini termasuk dalam komponen biaya KPR, yang rinciannya bisa Anda lihat dalam panduan simulasi KPR dan rincian biaya beli rumah.
Yang perlu diperhatikan, asuransi dari bank sering hanya mencakup jaminan dasar dan nilai pertanggungan disesuaikan dengan kebutuhan bank, bukan kebutuhan Anda. Tanyakan apakah Anda bisa menambah perluasan banjir dan gempa, atau mengambil polis tambahan untuk isi rumah. Setelah KPR lunas, jangan lupa melanjutkan asuransi rumah atas nama Anda sendiri.
Tips Memilih Polis Asuransi Rumah
- Kenali risiko lokasi rumah Anda. Rumah di dataran rendah butuh perluasan banjir, rumah di zona gempa butuh perluasan gempa.
- Pilih perusahaan yang berizin dan diawasi OJK. Cek daftar perusahaan asuransi berizin melalui situs Otoritas Jasa Keuangan.
- Baca bagian pengecualian. Ketahui kerugian apa saja yang tidak dijamin, misalnya kerusakan akibat kelalaian, keausan, atau rumah yang dibiarkan kosong dalam waktu lama.
- Perhatikan risiko sendiri. Pahami berapa bagian kerugian yang harus Anda tanggung sendiri setiap kali klaim.
- Bandingkan manfaat, bukan hanya premi. Polis termurah belum tentu terbaik jika perlindungannya minim.
- Cek reputasi layanan klaim. Cari ulasan dan pengalaman nasabah lain tentang kecepatan dan kemudahan klaim.
- Daftarkan isi rumah secara rinci. Simpan daftar barang beserta foto dan nota pembelian.
Cara Mengajukan Klaim Asuransi Rumah
- Utamakan keselamatan. Pastikan semua penghuni aman dan hubungi petugas darurat jika diperlukan.
- Cegah kerugian bertambah. Lakukan langkah wajar untuk mencegah kerusakan meluas, misalnya mematikan listrik atau menutup atap yang bocor sementara.
- Dokumentasikan kerusakan. Ambil foto dan video sebelum membersihkan atau memperbaiki.
- Laporkan segera. Hubungi perusahaan asuransi atau agen dalam batas waktu yang ditentukan polis, biasanya hitungan hari.
- Siapkan dokumen. Formulir klaim, salinan polis, identitas, foto kerusakan, daftar kerugian, dan surat keterangan dari pihak berwenang jika diperlukan, misalnya laporan pemadam kebakaran atau kepolisian.
- Ikuti proses survei. Perusahaan asuransi biasanya mengirim penilai kerugian untuk memeriksa kerusakan.
- Jangan memperbaiki sebelum disetujui. Kecuali untuk tindakan darurat, tunggu persetujuan perusahaan asuransi sebelum perbaikan besar.
Asuransi untuk Rumah Sewa, Kost, dan Apartemen
Kebutuhan asuransi berbeda tergantung jenis hunian dan siapa yang menempatinya. Pemilik rumah yang disewakan perlu memberi tahu perusahaan asuransi bahwa rumah tidak ditempati sendiri, karena penggunaan bangunan memengaruhi penilaian risiko dan tarif premi. Jika tidak diungkapkan, klaim bisa dipermasalahkan. Pemilik juga sebaiknya meminta penyewa mengasuransikan barang milik mereka sendiri, karena polis pemilik umumnya tidak menjamin barang penyewa.
Untuk bangunan kost atau rumah yang sebagian dipakai usaha, ungkapkan penggunaan tersebut secara jujur. Bangunan dengan banyak penghuni dan peralatan listrik memiliki profil risiko berbeda dibanding rumah tinggal biasa. Pertimbangkan pula perluasan tanggung gugat, karena kerugian yang dialami penghuni atau tetangga akibat kebakaran bisa berujung tuntutan.
Pada apartemen, gedung beserta bagian bersama umumnya sudah diasuransikan oleh pengelola atas nama perhimpunan penghuni, dan premi termasuk dalam iuran. Namun polis gedung biasanya tidak menjamin interior dan isi unit Anda. Karena itu, pemilik apartemen tetap perlu mempertimbangkan asuransi untuk renovasi interior, perabot, dan barang elektronik di dalam unit, serta tanggung gugat jika kebocoran dari unit Anda merusak unit di bawahnya.
Langkah Pencegahan yang Juga Menurunkan Risiko
Asuransi memberi ganti rugi, tetapi mencegah kerugian tetap jauh lebih baik. Sebagian besar kebakaran rumah berawal dari instalasi listrik yang tidak layak, sambungan kabel yang ditumpuk, atau peralatan dapur yang ditinggal menyala. Periksa instalasi listrik secara berkala, gunakan MCB yang sesuai, hindari stopkontak bertumpuk, dan sediakan alat pemadam api ringan di dapur. Untuk risiko banjir, pastikan saluran air di sekitar rumah bersih, tinggikan stopkontak dan panel listrik, serta simpan dokumen penting di tempat yang lebih tinggi. Langkah sederhana seperti ini bukan hanya melindungi keluarga, tetapi juga mengurangi kemungkinan Anda harus mengajukan klaim.
Kesalahan Umum Seputar Asuransi Rumah
- Mengira asuransi KPR sudah cukup. Asuransi dari bank sering hanya jaminan dasar untuk melindungi kepentingan bank.
- Mengasuransikan harga beli termasuk tanah. Ini membuat premi tidak efisien.
- Tidak memperbarui nilai setelah renovasi. Renovasi menambah nilai bangunan yang perlu dijamin.
- Lupa memperpanjang polis. Polis yang mati satu hari sebelum musibah tidak memberi perlindungan apa pun.
- Tidak menyimpan bukti kepemilikan barang. Klaim isi rumah sulit dibuktikan tanpa nota atau foto.
Menempatkan Asuransi dalam Perencanaan Keuangan Rumah Tangga
Asuransi rumah sebaiknya dipandang sebagai bagian dari biaya rutin memiliki rumah, sejajar dengan PBB, iuran lingkungan, dan perawatan. Masukkan premi tahunan ke dalam anggaran rumah tangga agar tidak terlupa. Gambaran komponen biaya hidup di kawasan perumahan dapat Anda lihat dalam artikel biaya hidup di BSD dan Tangerang Selatan. Jika Anda sedang mencari rumah, pertimbangkan juga risiko lokasi sejak awal, karena rumah di daerah rawan banjir tidak hanya lebih mahal premi asuransinya, tetapi juga lebih merepotkan dalam keseharian. Pilihan rumah sesuai anggaran bisa Anda telusuri dalam ulasan rumah di bawah 1 miliar.
Satu hal lagi yang sering terlupa adalah menyimpan salinan polis di tempat yang mudah dijangkau. Simpan versi digital di surel atau penyimpanan awan, dan beri tahu anggota keluarga tentang keberadaan polis beserta nomor kontak perusahaan asuransi. Saat musibah terjadi, informasi ini akan sangat membantu mempercepat pelaporan klaim, terutama jika dokumen fisik ikut rusak atau hilang.
Perlindungan Kecil untuk Aset Terbesar
Asuransi rumah adalah perlindungan dengan biaya relatif kecil untuk aset yang nilainya sangat besar. Pahami jaminan dasar dan perluasan yang tersedia, tentukan nilai pertanggungan berdasarkan biaya membangun kembali, pilih perusahaan yang berizin dan memiliki layanan klaim yang baik, serta perbarui polis secara berkala. Dengan langkah-langkah ini, Anda bisa lebih tenang menghadapi risiko yang tidak bisa diprediksi.
Beberapa panduan lain di IndoRealtor juga relevan dengan topik ini, yaitu checklist inspeksi rumah sebelum membeli, biaya renovasi rumah per meter, serta KPR ditolak bank. Membacanya bersama artikel ini akan membantu Anda melihat prosesnya dari awal sampai akhir, termasuk biaya dan dokumen yang sering terlewat.
Pertanyaan yang Sering Diajukan
Apa saja yang dijamin asuransi rumah?
Jaminan dasar umumnya meliputi kebakaran, petir, ledakan, kejatuhan pesawat, dan asap. Perlindungan dapat diperluas untuk banjir, angin topan, gempa bumi, huru-hara, pencurian dengan kekerasan, dan tanggung gugat pihak ketiga, serta isi rumah.
Apakah asuransi rumah menanggung banjir?
Tidak otomatis. Banjir biasanya merupakan perluasan yang harus ditambahkan secara khusus ke polis kebakaran standar dengan tambahan premi dan ketentuan risiko sendiri.
Berapa nilai pertanggungan yang tepat untuk rumah?
Gunakan biaya membangun kembali bangunan dengan spesifikasi setara, ditambah nilai isi rumah jika ingin dijamin. Nilai tanah tidak perlu diasuransikan karena tidak rusak akibat risiko yang dijamin.
Apakah asuransi KPR sudah cukup?
Asuransi dari bank umumnya hanya jaminan dasar dan ditujukan untuk melindungi kepentingan bank sampai sisa utang. Pertimbangkan perluasan banjir dan gempa serta asuransi isi rumah sesuai kebutuhan Anda.
Berapa lama batas waktu melaporkan klaim?
Batas waktu pelaporan berbeda di setiap polis, umumnya dalam hitungan hari setelah kejadian. Periksa ketentuan di polis Anda dan laporkan sesegera mungkin agar klaim tidak ditolak karena keterlambatan.
Apakah rumah kosong tetap dijamin asuransi?
Banyak polis memiliki ketentuan khusus untuk rumah yang dibiarkan kosong dalam jangka waktu tertentu, karena risikonya dianggap lebih tinggi. Jika rumah akan kosong lama, misalnya karena pindah tugas, beri tahu perusahaan asuransi agar perlindungan tetap berlaku sesuai ketentuan.
Apakah premi asuransi rumah bisa dibayar bulanan?
Sebagian besar polis asuransi rumah dibayar tahunan, tetapi beberapa perusahaan menyediakan pilihan pembayaran yang lebih fleksibel. Pada KPR, premi sering dibayar di muka untuk seluruh tenor atau dimasukkan ke dalam biaya akad, tergantung kebijakan bank.
Apakah renovasi rumah perlu dilaporkan ke asuransi?
Sebaiknya ya. Renovasi yang menambah luas atau meningkatkan kualitas bangunan menaikkan biaya membangun kembali, sehingga nilai pertanggungan perlu disesuaikan agar tidak terjadi underinsurance saat klaim.
Artikel ini terakhir ditinjau dan diperbarui oleh Tim Redaksi IndoRealtor pada 22 November 2026 untuk memastikan keakuratan informasi dan relevansinya bagi pembaca.