
Istilah take over KPR sering muncul di dua situasi yang sangat berbeda. Yang pertama, Anda sudah mencicil rumah beberapa tahun, lalu suku bunga floating terasa makin berat dan bank lain menawarkan bunga promo yang lebih menarik. Yang kedua, Anda menemukan iklan rumah “over kredit” dengan harga miring, di mana penjual meminta Anda mengganti uang yang sudah ia bayar lalu melanjutkan cicilannya. Keduanya sama-sama disebut take over, tetapi risikonya bisa sangat berbeda.
Artikel ini membahas keduanya secara terpisah, mulai dari cara kerjanya, syarat yang biasanya diminta bank, biaya yang sering terlupakan, sampai jebakan yang membuat banyak orang kehilangan uang. Tujuannya sederhana: agar Anda bisa memutuskan dengan kepala dingin apakah take over KPR memang menguntungkan, atau justru menambah masalah.
Contents
- 1 Dua Jenis Take Over KPR yang Perlu Dibedakan
- 2 Kapan Take Over Antarbank Masuk Akal?
- 3 Biaya Take Over yang Sering Terlupakan
- 4 Ilustrasi Menghitung Untung Rugi
- 5 Syarat Take Over KPR Antarbank
- 6 Langkah-Langkah Take Over KPR Antarbank
- 7 Membeli Rumah Over Kredit: Cara yang Aman
- 8 Kesalahan Umum dalam Take Over KPR
- 9 Take Over KPR Bisa Menguntungkan, Asal Dihitung dan Dicatat Resmi
- 10 Pertanyaan yang Sering Diajukan
Dua Jenis Take Over KPR yang Perlu Dibedakan
Sebelum melangkah lebih jauh, pahami dulu perbedaan dasarnya. Banyak kesalahpahaman muncul karena dua hal ini dicampuradukkan.
Take Over Antarbank (Refinancing)
Pada jenis ini, debiturnya tetap Anda. Yang berpindah adalah banknya. Bank baru melunasi sisa utang Anda di bank lama, lalu Anda mulai mencicil ke bank baru dengan suku bunga dan tenor yang baru. Tujuannya biasanya untuk mendapatkan bunga lebih rendah, cicilan lebih ringan, atau tenor yang lebih sesuai dengan kondisi keuangan saat ini. Sebagian orang juga memanfaatkannya untuk menambah plafon, misalnya untuk renovasi, karena nilai rumah sudah naik dibanding saat pertama dibeli.
Take Over Antarpembeli (Over Kredit)
Pada jenis ini, debiturnya yang berganti. Pemilik lama yang masih mencicil menjual rumahnya kepada Anda, dan Anda mengambil alih sisa kreditnya. Secara resmi, cara ini dilakukan dengan melibatkan bank, baik dengan bank lama menyetujui pergantian debitur maupun dengan Anda mengajukan KPR baru untuk melunasi utang penjual. Masalahnya, di lapangan masih banyak over kredit yang dilakukan bawah tangan, yaitu cukup dengan perjanjian antara penjual dan pembeli tanpa sepengetahuan bank. Inilah sumber banyak sengketa.
| Aspek | Take Over Antarbank | Over Kredit Antarpembeli |
|---|---|---|
| Siapa debiturnya | Tetap Anda | Berganti dari penjual ke pembeli |
| Tujuan utama | Bunga lebih rendah, tenor baru, tambahan dana | Membeli rumah yang masih dicicil |
| Peran bank | Bank baru melunasi bank lama | Wajib dilibatkan agar sah, tetapi sering dilewati |
| Risiko terbesar | Biaya lebih besar dari penghematan | Hak atas rumah tidak berpindah secara hukum |
Kapan Take Over Antarbank Masuk Akal?
Bunga promo yang ditawarkan bank lain memang menggoda, tetapi tidak selalu menguntungkan setelah dihitung. Ada beberapa kondisi yang membuat take over antarbank layak dipertimbangkan.
- Masa bunga tetap sudah habis. Banyak KPR memberi bunga tetap pada beberapa tahun pertama, lalu berpindah ke bunga mengambang yang bisa jauh lebih tinggi. Saat inilah selisih bunga dengan penawaran bank lain biasanya paling terasa.
- Sisa tenor masih panjang. Penghematan bunga baru terasa jika masih ada banyak tahun cicilan tersisa. Jika tinggal dua atau tiga tahun, biaya proses take over sering kali lebih besar daripada penghematannya.
- Sisa pokok masih cukup besar. Selisih bunga satu atau dua persen pada pokok ratusan juta rupiah menghasilkan penghematan yang berarti. Pada pokok yang tinggal sedikit, dampaknya kecil.
- Riwayat cicilan Anda lancar. Bank baru akan memeriksa riwayat kredit Anda. Cicilan yang pernah menunggak membuat pengajuan sulit disetujui atau bunga yang ditawarkan kurang menarik.
- Anda butuh menyesuaikan cicilan. Jika penghasilan berubah, take over bisa menjadi cara untuk memperpanjang tenor sehingga cicilan bulanan lebih ringan, meskipun total bunga yang dibayar menjadi lebih besar.
Biaya Take Over yang Sering Terlupakan
Inilah bagian yang paling sering membuat hitungan meleset. Saat membandingkan bunga, jangan lupa bahwa proses take over memunculkan sejumlah biaya, baik di bank lama maupun bank baru.
Di Bank Lama
Biaya terbesar biasanya adalah penalti pelunasan dipercepat. Besarnya berbeda di setiap bank dan sering dihitung sebagai persentase dari sisa pokok, terutama jika pelunasan dilakukan saat masa bunga tetap masih berjalan. Selain itu, ada biaya administrasi pelunasan dan biaya pengurusan roya, yaitu penghapusan hak tanggungan dari sertifikat. Mintalah rincian tertulis dari bank lama sebelum memutuskan, karena angka inilah penentu utama apakah take over menguntungkan.
Di Bank Baru
Bank baru akan mengenakan biaya seperti layaknya KPR baru, antara lain biaya provisi, biaya administrasi, biaya appraisal atau penilaian rumah, premi asuransi jiwa dan kebakaran, serta biaya notaris untuk akta kredit dan pemasangan hak tanggungan baru. Beberapa bank menanggung sebagian biaya ini sebagai bagian dari program promosi take over. Bandingkan paket setiap bank secara utuh, bukan hanya angka bunganya.
Ilustrasi Menghitung Untung Rugi
Agar lebih jelas, berikut ilustrasi sederhana. Misalkan sisa pokok KPR Anda Rp400 juta dengan sisa tenor 12 tahun. Bunga mengambang di bank lama sekitar 11% per tahun, sedangkan bank baru menawarkan bunga tetap 7,5% untuk beberapa tahun pertama.
| Komponen | Perkiraan |
|---|---|
| Cicilan di bank lama (bunga 11%) | Sekitar Rp5 juta per bulan |
| Cicilan di bank baru (bunga 7,5%) | Sekitar Rp4,2 juta per bulan |
| Selisih cicilan | Sekitar Rp800 ribu per bulan |
| Biaya take over (penalti, provisi, notaris, appraisal, asuransi) | Misalnya Rp15 juta sampai Rp20 juta |
| Perkiraan titik impas | Sekitar 19 sampai 25 bulan |
Dalam ilustrasi ini, penghematan baru menutup biaya take over setelah kurang lebih dua tahun. Setelah itu, selisih cicilan menjadi keuntungan bersih, dengan catatan bunga di bank baru tidak melonjak setelah masa promo berakhir. Inilah poin penting yang sering terlewat: tanyakan bunga mengambang yang berlaku setelah masa tetap selesai, karena bunga promo yang rendah bisa diikuti bunga mengambang yang tinggi. Untuk menghitung cicilan dengan berbagai skenario bunga dan tenor, gunakan pendekatan dalam panduan simulasi KPR dan rincian biaya beli rumah.
Syarat Take Over KPR Antarbank
Syarat persisnya berbeda di tiap bank, tetapi secara umum dokumen dan ketentuan berikut hampir selalu diminta.
- Dokumen identitas. KTP pemohon dan pasangan, kartu keluarga, akta nikah atau akta cerai jika ada, serta NPWP.
- Bukti penghasilan. Slip gaji dan surat keterangan kerja bagi karyawan, atau rekening koran dan dokumen legalitas usaha bagi wiraswasta. Bank baru menilai kemampuan bayar Anda seperti menilai pemohon baru.
- Dokumen KPR lama. Salinan akad kredit, surat keterangan sisa utang dari bank lama, dan bukti pembayaran cicilan beberapa bulan terakhir untuk menunjukkan riwayat yang lancar.
- Dokumen rumah. Salinan sertifikat, PBG atau IMB, serta bukti pembayaran PBB terakhir.
- Riwayat kredit bersih. Bank akan memeriksa SLIK OJK. Tunggakan pada fasilitas kredit mana pun bisa membuat pengajuan ditolak.
- Usia kredit minimal. Sebagian bank mensyaratkan KPR lama sudah berjalan dalam jangka waktu tertentu, misalnya minimal satu tahun, sebelum bisa di-take over.
Langkah-Langkah Take Over KPR Antarbank
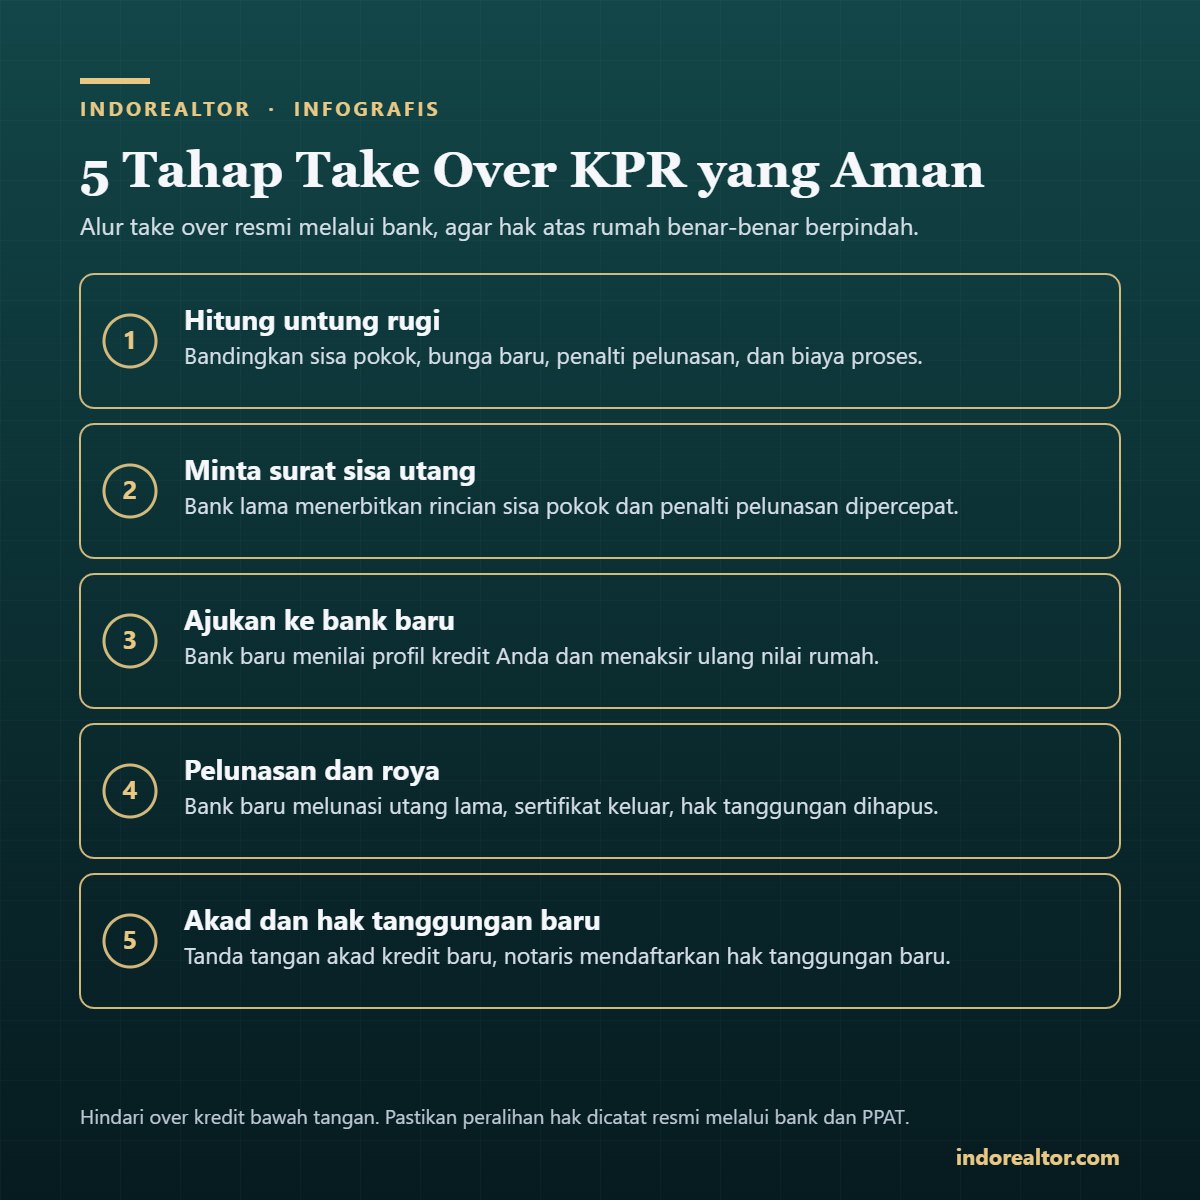
Prosesnya kurang lebih mirip pengajuan KPR baru, ditambah tahap pelunasan di bank lama. Berikut urutannya secara garis besar.
- Bandingkan penawaran. Kumpulkan penawaran dari dua atau tiga bank, lengkap dengan bunga tetap, masa berlakunya, bunga mengambang setelahnya, dan rincian biaya. Pastikan juga ada atau tidaknya penalti jika suatu saat Anda melunasi lebih cepat di bank baru.
- Minta surat keterangan sisa utang. Ajukan permintaan ke bank lama untuk mendapatkan rincian sisa pokok, bunga berjalan, dan penalti pelunasan. Dokumen ini dibutuhkan bank baru untuk menentukan jumlah yang akan dilunasi.
- Ajukan permohonan ke bank baru. Serahkan dokumen yang diminta. Bank baru akan menganalisis profil kredit dan mengirim penilai untuk menaksir nilai rumah.
- Terima persetujuan dan tanda tangan akad. Jika disetujui, bank baru menerbitkan surat persetujuan kredit. Akad kredit ditandatangani di hadapan notaris yang ditunjuk bank.
- Pelunasan dan pengambilan sertifikat. Bank baru mentransfer dana pelunasan ke bank lama. Bank lama menyerahkan sertifikat dan surat roya, lalu notaris mengurus penghapusan hak tanggungan lama dan pemasangan hak tanggungan baru atas nama bank baru.
Lama prosesnya bervariasi, umumnya beberapa minggu sampai sekitar dua bulan, tergantung kecepatan bank lama menerbitkan dokumen dan antrean di kantor pertanahan. Selama proses berjalan, tetap bayar cicilan di bank lama agar tidak muncul tunggakan.
Membeli Rumah Over Kredit: Cara yang Aman
Sekarang beralih ke jenis kedua. Rumah over kredit bisa menjadi peluang, karena harganya kadang lebih rendah dari pasar dan Anda tidak perlu menunggu pembangunan. Namun, keamanannya sepenuhnya bergantung pada cara transaksinya dilakukan.
Mengapa Over Kredit Bawah Tangan Berisiko?
Dalam over kredit bawah tangan, pembeli membayar sejumlah uang kepada penjual, lalu melanjutkan cicilan atas nama penjual. Sertifikat tetap di bank dan tetap atas nama penjual. Bagi bank, debiturnya tetap penjual, bukan Anda. Di sinilah risikonya bertumpuk.
- Hak atas rumah tidak berpindah. Secara hukum, rumah masih milik penjual. Jika penjual meninggal, ahli warisnya berhak atas rumah tersebut. Jika penjual beritikad buruk, ia bisa saja mengklaim kembali atau menjual rumah ke pihak lain.
- Sertifikat sulit diambil setelah lunas. Saat cicilan lunas, bank menyerahkan sertifikat kepada debitur yang tercatat, yaitu penjual. Jika penjual tidak bisa dihubungi atau menolak bekerja sama, Anda kesulitan mengurus balik nama.
- Penjual bisa terlibat masalah lain. Jika penjual punya utang atau tersangkut perkara, rumah yang secara hukum masih miliknya bisa ikut terseret, misalnya dalam sengketa atau penyitaan.
- Melanggar perjanjian kredit. Akad KPR umumnya melarang debitur mengalihkan rumah tanpa persetujuan bank. Jika bank mengetahuinya, ada kemungkinan bank meminta pelunasan seketika.
Cara Over Kredit yang Resmi
Ada dua jalur yang lebih aman. Jalur pertama, Anda mengajukan KPR baru ke bank, baik bank yang sama maupun bank lain, untuk melunasi sisa utang penjual. Setelah lunas, sertifikat keluar, lalu dilakukan Akta Jual Beli di hadapan PPAT dan balik nama ke atas nama Anda, sekaligus pemasangan hak tanggungan untuk bank pemberi KPR Anda. Jalur kedua, sebagian bank mengizinkan alih debitur, di mana Anda menggantikan posisi penjual sebagai debitur setelah lolos analisis kredit. Kedua jalur ini melibatkan bank dan pejabat berwenang, sehingga hak Anda tercatat resmi.
Sebelum membayar apa pun, lakukan pengecekan dasar. Pastikan sertifikat rumah benar terdaftar dan tidak bermasalah. Anda bisa memulai dari panduan cara cek sertifikat tanah online lewat Sentuh Tanahku, lalu meminta PPAT melakukan pengecekan resmi ke kantor pertanahan. Pahami juga status hak atas tanahnya, apakah SHM atau HGB, karena ini memengaruhi proses dan jangka waktu kepemilikan. Penjelasannya ada di artikel tentang beda SHM, HGB, girik, dan AJB.
Berapa Harga yang Wajar untuk Rumah Over Kredit?
Penjual biasanya meminta “uang ganti” yang mencakup uang muka dan cicilan yang sudah ia bayar, kadang ditambah keuntungan. Jangan langsung menerima angka ini. Hitung total yang akan Anda keluarkan, yaitu uang ganti untuk penjual ditambah sisa utang ke bank, ditambah biaya proses. Lalu bandingkan dengan harga pasar rumah sejenis di lokasi yang sama. Jika totalnya sama atau lebih mahal dari harga pasar, keuntungan membeli rumah over kredit sebenarnya tidak ada.
Kesalahan Umum dalam Take Over KPR
- Hanya melihat bunga promo. Bunga rendah di tahun pertama bisa diikuti bunga mengambang yang tinggi. Selalu tanyakan skema bunga setelah masa promo dan bagaimana bank menentukan bunga mengambangnya.
- Tidak menghitung penalti di bank lama. Penalti pelunasan bisa menghapus sebagian besar penghematan, terutama jika Anda masih dalam masa bunga tetap.
- Terlalu sering pindah bank. Setiap take over memunculkan biaya baru. Berpindah-pindah bank demi promo jangka pendek sering kali tidak menguntungkan dalam jangka panjang.
- Membayar uang ganti sebelum bank menyetujui. Dalam over kredit antarpembeli, jangan serahkan uang dalam jumlah besar sebelum ada kepastian dari bank. Jika KPR Anda ditolak, menarik kembali uang dari penjual bisa sangat sulit.
- Mengandalkan surat perjanjian biasa. Perjanjian di atas meterai antara penjual dan pembeli tidak menggantikan Akta Jual Beli dan pendaftaran resmi di kantor pertanahan.
Jika Anda kurang yakin menilai sebuah penawaran rumah over kredit, melibatkan agen berlisensi atau notaris sejak awal bisa mencegah kerugian. Seorang agen properti yang berpengalaman biasanya sudah terbiasa menangani transaksi rumah yang masih terikat KPR dan tahu dokumen apa saja yang harus diperiksa.
Take Over KPR Bisa Menguntungkan, Asal Dihitung dan Dicatat Resmi
Take over KPR antarbank adalah alat yang sah untuk menurunkan beban cicilan, selama penghematan bunganya lebih besar daripada seluruh biaya yang muncul. Kuncinya adalah menghitung titik impas dan memahami skema bunga setelah masa promo. Sementara itu, membeli rumah over kredit bisa menjadi jalan pintas memiliki rumah, tetapi hanya aman jika peralihan haknya dilakukan resmi melalui bank dan PPAT. Hindari transaksi bawah tangan, seberapa pun menariknya harga yang ditawarkan. Informasi umum tentang hak dan kewajiban konsumen jasa keuangan dapat Anda pelajari di situs resmi Otoritas Jasa Keuangan. Artikel ini bersifat edukatif, jadi konsultasikan kondisi spesifik Anda dengan bank dan notaris sebelum mengambil keputusan.
Kalau Anda ingin memahami prosesnya secara lebih utuh, baca juga panduan kami tentang KPR ditolak bank dan apa itu PPJB. Keduanya membahas sisi lain dari persoalan yang sama, dan sering muncul di tahap yang berdekatan.
Pertanyaan yang Sering Diajukan
Apa itu take over KPR?
Take over KPR adalah pengalihan kredit pemilikan rumah, baik dari satu bank ke bank lain oleh debitur yang sama untuk mendapatkan bunga atau tenor yang lebih baik, maupun dari satu debitur ke debitur lain ketika rumah yang masih dicicil dijual kepada pembeli baru.
Berapa biaya take over KPR?
Biayanya terdiri dari penalti pelunasan dan administrasi di bank lama, serta provisi, administrasi, appraisal, asuransi, dan notaris di bank baru. Totalnya berbeda di setiap bank dan bergantung pada sisa pokok, jadi minta rincian tertulis dari kedua bank sebelum memutuskan.
Apakah over kredit rumah di bawah tangan sah?
Perjanjian di bawah tangan antara penjual dan pembeli tidak memindahkan hak atas rumah secara hukum. Rumah tetap tercatat atas nama penjual dan debitur di bank tetap penjual, sehingga pembeli menanggung risiko besar. Peralihan yang aman harus melalui bank dan Akta Jual Beli di hadapan PPAT.
Kapan waktu terbaik untuk take over KPR?
Waktu yang umumnya paling tepat adalah saat masa bunga tetap sudah berakhir dan bunga mengambang terasa tinggi, sementara sisa tenor dan sisa pokok masih cukup besar sehingga penghematan bunga dapat menutup biaya take over dalam waktu yang wajar.
Apakah bisa take over KPR sambil menambah plafon?
Bisa, jika nilai taksiran rumah saat ini lebih tinggi dari sisa utang dan kemampuan bayar Anda memadai. Tambahan plafon ini sering dimanfaatkan untuk renovasi, tetapi ingat bahwa plafon yang lebih besar berarti cicilan dan total bunga juga lebih besar.
Artikel ini terakhir ditinjau dan diperbarui oleh Tim Redaksi IndoRealtor pada 16 November 2026 untuk memastikan keakuratan informasi dan relevansinya bagi pembaca.