

“Daripada bayar kontrakan terus, mending cicil rumah sendiri.” Kalimat ini hampir pasti pernah Anda dengar dari orang tua, mertua, atau teman kantor. Di Indonesia, punya rumah sendiri masih dianggap tanda kemapanan, sementara menyewa sering dipandang sebagai buang uang. Tapi benarkah selalu begitu? Jika dihitung dengan cermat, jawabannya ternyata tidak sesederhana itu.
Pertanyaan sewa atau beli rumah sebenarnya adalah pertanyaan keuangan dan gaya hidup sekaligus. Ada kondisi ketika membeli jelas lebih menguntungkan, ada pula kondisi ketika menyewa justru membuat keuangan lebih sehat. Artikel ini membantu Anda menghitung biaya sebenarnya dari kedua pilihan, memahami aturan praktis yang sering dipakai perencana keuangan, dan mengenali situasi mana yang paling cocok untuk Anda.
Contents
- 1 Mengapa Perbandingannya Sering Keliru?
- 2 Biaya Sebenarnya Saat Menyewa
- 3 Biaya Sebenarnya Saat Membeli
- 4 Aturan Praktis 5 Persen
- 5 Contoh Perhitungan dengan Angka
- 6 Kapan Membeli Rumah Lebih Masuk Akal?
- 7 Kapan Menyewa Lebih Masuk Akal?
- 8 Strategi Jalan Tengah
- 9 Pengaruh Inflasi dan Kenaikan Sewa dalam Jangka Panjang
- 10 Pertanyaan untuk Diri Sendiri Sebelum Memutuskan
- 11 Faktor Nonfinansial yang Tetap Penting
- 12 Hitung, Bukan Ikut-Ikutan
- 13 Pertanyaan yang Sering Diajukan
- 13.1 Apakah menyewa rumah sama dengan membuang uang?
- 13.2 Apa itu aturan 5 persen dalam memilih sewa atau beli?
- 13.3 Berapa lama minimal tinggal agar membeli rumah lebih untung?
- 13.4 Lebih baik beli rumah kecil sekarang atau menunggu bisa beli rumah besar?
- 13.5 Apakah lebih baik sewa apartemen atau rumah tapak?
Mengapa Perbandingannya Sering Keliru?
Kebanyakan orang membandingkan sewa dan beli dengan cara yang terlalu sederhana: biaya sewa per bulan dibandingkan dengan cicilan KPR per bulan. Jika cicilan tidak jauh berbeda dari sewa, kesimpulannya langsung “lebih baik beli”. Padahal perbandingan ini melewatkan banyak komponen.
Cicilan KPR terdiri dari dua bagian, yaitu pokok dan bunga. Bagian pokok sebenarnya adalah tabungan yang berubah menjadi kepemilikan rumah, sedangkan bunga adalah biaya yang hilang, sama seperti uang sewa. Di sisi lain, pemilik rumah juga menanggung biaya yang tidak dialami penyewa, seperti perawatan, pajak, asuransi, dan biaya transaksi. Ada pula biaya yang tidak terlihat, yaitu uang muka yang seharusnya bisa diinvestasikan di tempat lain. Perbandingan yang adil harus memasukkan semua komponen ini.
Biaya Sebenarnya Saat Menyewa
Biaya menyewa relatif mudah dihitung. Komponen utamanya adalah uang sewa itu sendiri, ditambah beberapa biaya lain yang perlu diperhitungkan.
- Uang sewa. Di Indonesia, sewa rumah biasanya dibayar tahunan di muka, sehingga Anda perlu menyiapkan dana sekaligus dalam jumlah cukup besar setiap tahun.
- Kenaikan sewa. Pemilik bisa menaikkan harga sewa saat perpanjangan. Kenaikan ini tidak bisa Anda kendalikan.
- Biaya pindahan. Jika kontrak tidak diperpanjang, ada biaya angkut barang, waktu, dan tenaga untuk mencari rumah baru.
- Deposit. Sebagian pemilik meminta uang jaminan yang baru dikembalikan saat kontrak selesai.
Yang tidak ditanggung penyewa adalah perbaikan besar, seperti atap bocor, pompa air rusak, atau dinding retak, karena umumnya menjadi tanggung jawab pemilik. Penyewa juga tidak menanggung pajak bumi bangunan dan risiko turunnya nilai rumah.
Biaya Sebenarnya Saat Membeli
Biaya kepemilikan lebih beragam dan sebagian tidak langsung terasa. Inilah komponen yang perlu dihitung.
Biaya di Awal
Saat membeli, Anda perlu menyiapkan uang muka, biasanya 10 sampai 20 persen dari harga rumah untuk KPR komersial. Selain itu ada biaya transaksi, seperti BPHTB, biaya notaris dan PPAT, biaya provisi dan administrasi bank, appraisal, serta asuransi. Totalnya bisa mencapai beberapa persen dari harga rumah. Rincian biaya ini dibahas lengkap dalam panduan simulasi KPR dan rincian biaya beli rumah.
Biaya Rutin
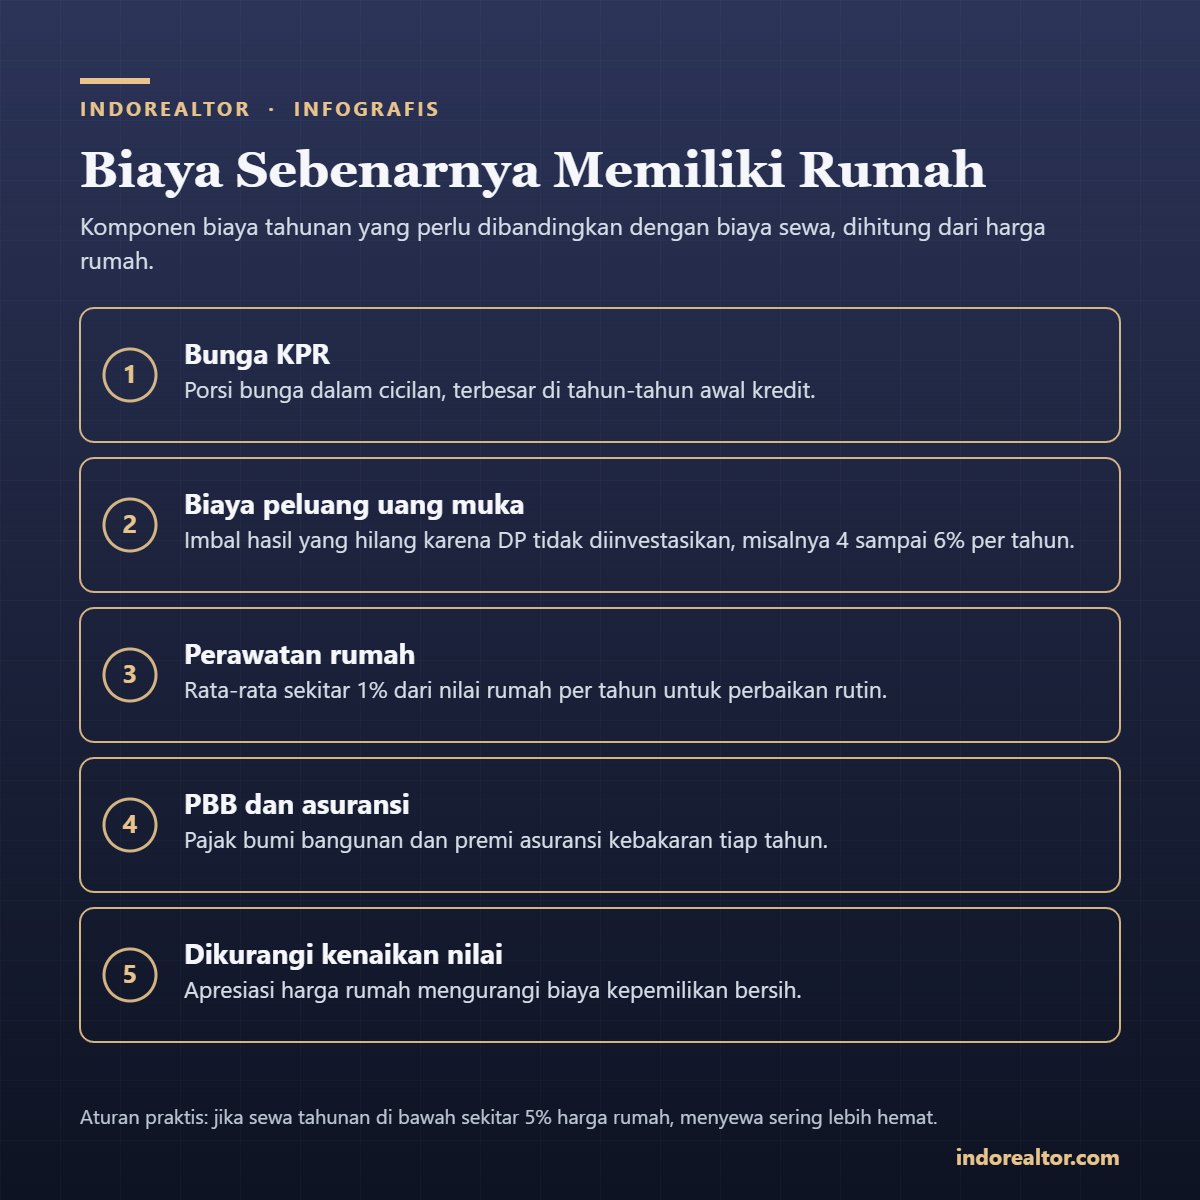
- Bunga KPR. Di tahun-tahun awal, sebagian besar cicilan Anda adalah bunga, bukan pokok.
- Perawatan. Pengecatan ulang, perbaikan atap, penggantian keramik, servis pompa air, dan perbaikan lain. Patokan kasar yang sering dipakai adalah sekitar 1 persen dari nilai rumah per tahun, meskipun bisa lebih rendah untuk rumah baru.
- PBB. Pajak bumi dan bangunan dibayar setiap tahun.
- Asuransi. Premi asuransi kebakaran dan jiwa yang biasanya diwajibkan selama KPR berjalan.
- Iuran lingkungan. Di perumahan cluster, ada iuran keamanan dan kebersihan bulanan.
Biaya yang Tidak Terlihat: Biaya Peluang
Uang muka yang Anda bayarkan sebenarnya bisa diinvestasikan, misalnya di deposito, obligasi negara, atau reksa dana. Imbal hasil yang hilang karena uang itu tertanam di rumah disebut biaya peluang. Komponen ini sering diabaikan, padahal pada uang muka ratusan juta rupiah, nilainya bisa puluhan juta per tahun.
Yang Mengurangi Biaya: Kenaikan Nilai dan Pokok yang Terbayar
Di sisi lain, ada dua hal yang membuat kepemilikan menguntungkan. Pertama, porsi pokok dalam cicilan menambah kepemilikan Anda atas rumah. Kedua, nilai rumah cenderung naik dalam jangka panjang, terutama di lokasi yang berkembang. Kenaikan nilai inilah yang menjadi argumen terkuat untuk membeli.
Aturan Praktis 5 Persen
Menghitung semua komponen di atas bisa terasa rumit. Karena itu, banyak perencana keuangan memakai aturan praktis yang dikenal sebagai aturan 5 persen. Idenya, biaya tahunan memiliki rumah yang tidak kembali menjadi aset kira-kira terdiri dari tiga bagian.
- Sekitar 1 persen untuk pajak dan asuransi. Di Indonesia, angka PBB umumnya lebih rendah, sehingga bagian ini bisa lebih kecil.
- Sekitar 1 persen untuk perawatan.
- Sekitar 3 persen untuk biaya modal, yaitu gabungan bunga KPR dan biaya peluang uang muka, dikurangi perkiraan kenaikan nilai rumah.
Jika dijumlahkan, totalnya sekitar 5 persen dari harga rumah per tahun. Cara menggunakannya sederhana: kalikan harga rumah dengan 5 persen, lalu bandingkan dengan biaya sewa tahunan rumah serupa. Jika sewa tahunan lebih murah dari angka tersebut, menyewa secara finansial cenderung lebih hemat. Jika sewa tahunan lebih mahal, membeli cenderung lebih menguntungkan.
Perlu dicatat, aturan ini berasal dari kondisi pasar dengan suku bunga relatif rendah. Di Indonesia, bunga KPR dan imbal hasil investasi umumnya lebih tinggi, sehingga komponen biaya modal bisa lebih besar dari 3 persen. Gunakan aturan ini sebagai titik awal, bukan jawaban akhir.
Contoh Perhitungan dengan Angka
Misalkan Anda mengincar rumah seharga Rp800 juta di pinggiran Jabodetabek. Rumah serupa di lingkungan yang sama bisa disewa sekitar Rp36 juta per tahun, atau Rp3 juta per bulan. Anda punya dana Rp160 juta untuk uang muka, dan sisanya Rp640 juta dibiayai KPR dengan bunga sekitar 8 persen per tahun dan tenor 20 tahun.
| Komponen Tahun Pertama | Membeli | Menyewa |
|---|---|---|
| Bunga KPR (perkiraan) | Sekitar Rp50 juta | Tidak ada |
| Biaya peluang DP Rp160 juta (5%) | Sekitar Rp8 juta | Tidak ada, dana tetap diinvestasikan |
| Perawatan (1%) | Sekitar Rp8 juta | Ditanggung pemilik |
| PBB dan asuransi | Sekitar Rp2 juta sampai Rp3 juta | Tidak ada |
| Uang sewa | Tidak ada | Rp36 juta |
| Kenaikan nilai rumah (asumsi 4%) | Dikurangi sekitar Rp32 juta | Tidak ada |
| Biaya bersih tahun pertama | Sekitar Rp36 juta sampai Rp37 juta | Rp36 juta |
Dalam contoh ini, biaya bersih membeli dan menyewa hampir sama di tahun pertama. Hasilnya sangat bergantung pada asumsi kenaikan nilai rumah. Jika rumah naik 6 persen per tahun, membeli jelas lebih menguntungkan. Jika harga rumah stagnan, seperti yang terjadi di beberapa kawasan dengan pasokan berlebih, menyewa menjadi jauh lebih hemat. Seiring berjalannya waktu, porsi bunga dalam cicilan menurun dan sewa cenderung naik, sehingga posisi pembeli umumnya membaik di tahun-tahun berikutnya.
Cicilan bulanan untuk KPR dalam contoh ini sekitar Rp5,3 juta, jauh di atas sewa Rp3 juta per bulan. Inilah poin penting yang sering terlupa: meskipun biaya bersihnya mirip, arus kas bulanan pembeli jauh lebih berat. Pastikan cicilan masih aman dibandingkan penghasilan Anda.
Kapan Membeli Rumah Lebih Masuk Akal?
- Anda berencana tinggal lama di satu kota. Biaya transaksi saat membeli dan menjual rumah cukup besar. Semakin lama Anda tinggal, semakin kecil dampak biaya ini per tahun. Patokan umum, membeli baru masuk akal jika Anda berencana tinggal minimal lima sampai tujuh tahun.
- Pekerjaan dan penghasilan stabil. KPR adalah komitmen belasan sampai puluhan tahun. Penghasilan yang stabil mengurangi risiko gagal bayar.
- Dana darurat tetap aman setelah membayar DP. Jangan menguras seluruh tabungan untuk uang muka. Sisakan dana darurat beberapa bulan pengeluaran.
- Lokasi yang dipilih punya prospek. Kawasan dengan akses transportasi baru, pusat bisnis, atau fasilitas pendidikan dan kesehatan yang berkembang cenderung mengalami kenaikan nilai lebih baik.
- Anda ingin kebebasan mengubah rumah. Renovasi, menambah kamar, atau membuat taman hanya leluasa dilakukan di rumah sendiri.
- Anda bisa mendapatkan skema pembiayaan murah. Misalnya KPR bersubsidi dengan bunga tetap rendah, yang membuat biaya modal jauh lebih kecil.
Kapan Menyewa Lebih Masuk Akal?
- Karier masih dinamis. Jika ada kemungkinan pindah kota atau pindah kerja dalam beberapa tahun ke depan, menyewa memberi fleksibilitas tanpa biaya jual beli.
- Harga rumah di lokasi incaran sangat tinggi dibanding sewanya. Di beberapa kawasan premium, sewa tahunan hanya 3 sampai 4 persen dari harga rumah. Dalam kondisi ini, menyewa sambil menginvestasikan selisihnya sering lebih menguntungkan.
- Dana darurat belum terbentuk. Membeli rumah tanpa dana darurat membuat Anda rentan jika terjadi kehilangan pekerjaan atau sakit.
- Masih banyak utang konsumtif. Lebih baik lunasi utang berbunga tinggi terlebih dahulu sebelum mengambil KPR.
- Anda belum yakin dengan lokasi. Menyewa di kawasan incaran selama satu atau dua tahun bisa menjadi cara bagus mengenal lingkungan sebelum membeli.
Strategi Jalan Tengah
Keputusan ini tidak harus hitam putih. Banyak orang memakai strategi berikut sebagai jalan tengah.
Sewa sambil menabung terarah. Tetapkan target uang muka dan sisihkan selisih antara cicilan perkiraan dan biaya sewa setiap bulan ke instrumen yang aman. Cara ini sekaligus menguji apakah Anda sanggup membayar cicilan sebesar itu secara konsisten.
Beli lebih kecil dulu. Rumah pertama tidak harus rumah impian. Membeli rumah yang lebih kecil atau di lokasi yang sedikit lebih jauh bisa menjadi langkah awal membangun aset. Pilihan di kisaran harga terjangkau dibahas dalam artikel rumah di bawah 500 juta dan rumah di bawah 1 miliar.
Beli lalu sewakan. Sebagian orang membeli rumah di lokasi yang prospektif sebagai investasi dan menyewakannya, sementara mereka sendiri menyewa di dekat kantor. Strategi ini cocok bagi yang memahami pasar sewa, tetapi tetap perlu perhitungan imbal hasil yang realistis.
Pengaruh Inflasi dan Kenaikan Sewa dalam Jangka Panjang
Perbandingan di tahun pertama hanya potret sesaat. Dalam jangka panjang, ada dua kekuatan yang bergerak ke arah berlawanan. Cicilan KPR dengan bunga tetap tidak berubah selama masa tetap berlaku, sementara uang sewa cenderung naik mengikuti inflasi, biasanya beberapa persen setiap kali kontrak diperpanjang. Artinya, beban cicilan terasa makin ringan dari tahun ke tahun jika penghasilan Anda ikut naik, sedangkan beban sewa justru bertambah.
Namun keunggulan ini tidak otomatis. Setelah masa bunga tetap berakhir, KPR komersial berpindah ke bunga mengambang yang bisa naik cukup tajam. Jika bunga naik saat penghasilan stagnan, cicilan bisa menjadi beban berat. Karena itu, perhitungan sewa atau beli yang baik selalu memasukkan skenario terburuk: bagaimana jika bunga naik dua atau tiga persen? Apakah cicilan masih bisa dibayar tanpa mengorbankan kebutuhan pokok?
Beberapa panduan lain di IndoRealtor juga relevan dengan topik ini, yaitu syarat rumah subsidi 2026, KPR ditolak bank, serta pajak jual beli rumah. Membacanya bersama artikel ini akan membantu Anda melihat prosesnya dari awal sampai akhir, termasuk biaya dan dokumen yang sering terlewat.
Pertanyaan untuk Diri Sendiri Sebelum Memutuskan
Sebelum menandatangani kontrak sewa baru atau akad KPR, jawab pertanyaan berikut dengan jujur. Jawabannya sering lebih menentukan daripada hitungan di atas kertas.
- Di mana saya kemungkinan tinggal lima tahun lagi? Jika jawabannya belum jelas, fleksibilitas menyewa punya nilai tinggi.
- Apakah cicilan masih aman jika penghasilan turun? Uji dengan skenario kehilangan satu sumber penghasilan selama beberapa bulan.
- Apakah saya siap mengurus rumah? Pemilik rumah harus mengurus perbaikan, tukang, dan administrasi sendiri, yang membutuhkan waktu dan tenaga.
- Apakah keluarga membutuhkan stabilitas? Anak yang sedang bersekolah biasanya lebih nyaman tanpa sering berpindah rumah.
- Apakah uang muka berasal dari dana yang memang disiapkan? Jangan memakai dana darurat, dana pendidikan anak, atau pinjaman untuk membayar uang muka.
Jika sebagian besar jawaban mengarah pada stabilitas dan kesiapan finansial, membeli layak diprioritaskan. Jika masih banyak ketidakpastian, menyewa sambil memperkuat keuangan adalah pilihan yang sama bertanggung jawabnya.
Faktor Nonfinansial yang Tetap Penting
Angka bukan satu-satunya pertimbangan. Ketenangan memiliki tempat tinggal sendiri, kebebasan menata rumah, dan stabilitas bagi anak yang bersekolah adalah nilai yang sulit diukur dengan rupiah. Sebaliknya, kebebasan untuk pindah kapan saja, tidak repot mengurus perbaikan, dan tidak terikat utang jangka panjang juga merupakan nilai yang nyata. Pertimbangkan biaya hidup kawasan secara keseluruhan, bukan hanya harga rumahnya. Sebagai contoh, gambaran pengeluaran bulanan di salah satu kota mandiri dibahas dalam artikel biaya hidup di BSD dan Tangerang Selatan.
Hitung, Bukan Ikut-Ikutan
Tidak ada jawaban tunggal untuk pertanyaan sewa atau beli rumah. Membeli unggul jika Anda berencana tinggal lama, penghasilan stabil, dan lokasinya punya prospek kenaikan nilai. Menyewa unggul jika Anda butuh fleksibilitas, harga rumah terlalu mahal dibanding sewanya, atau keuangan belum siap menanggung cicilan jangka panjang. Gunakan aturan 5 persen sebagai saringan awal, lalu hitung lebih rinci dengan angka nyata dari rumah yang Anda incar. Untuk materi literasi keuangan yang lebih luas, Anda bisa merujuk portal edukasi Sikapi Uangmu dari OJK.
Pertanyaan yang Sering Diajukan
Apakah menyewa rumah sama dengan membuang uang?
Tidak selalu. Pemilik rumah juga mengeluarkan biaya yang tidak kembali, seperti bunga KPR, perawatan, pajak, dan biaya peluang uang muka. Jika total biaya itu lebih besar daripada uang sewa, menyewa justru lebih hemat secara finansial.
Apa itu aturan 5 persen dalam memilih sewa atau beli?
Aturan 5 persen adalah patokan kasar bahwa biaya tahunan memiliki rumah yang tidak kembali sebagai aset kira-kira 5 persen dari harga rumah. Jika sewa tahunan rumah serupa lebih rendah dari angka tersebut, menyewa cenderung lebih hemat.
Berapa lama minimal tinggal agar membeli rumah lebih untung?
Sebagai patokan umum, membeli rumah baru terasa menguntungkan jika Anda berencana tinggal minimal lima sampai tujuh tahun, karena biaya transaksi saat membeli dan menjual cukup besar dan perlu waktu untuk tertutup oleh kenaikan nilai.
Tergantung kondisi keuangan dan harga di lokasi incaran. Membeli rumah kecil lebih awal bisa menjadi langkah membangun aset, asalkan cicilannya aman dan dana darurat tetap terjaga. Menunggu terlalu lama berisiko jika harga rumah naik lebih cepat dari kemampuan menabung.
Apakah lebih baik sewa apartemen atau rumah tapak?
Apartemen sewaan biasanya lebih dekat ke pusat kota dan kantor, cocok bagi lajang atau pasangan muda yang mengutamakan waktu tempuh singkat. Rumah tapak sewaan umumnya lebih luas dan cocok untuk keluarga dengan anak, meski lokasinya cenderung lebih jauh dari pusat kota.
Artikel ini terakhir ditinjau dan diperbarui oleh Tim Redaksi IndoRealtor pada 17 November 2026 untuk memastikan keakuratan informasi dan relevansinya bagi pembaca.