

Bagi banyak keluarga muda dan pekerja bergaji menengah ke bawah, rumah subsidi masih menjadi jalan paling realistis untuk punya rumah sendiri. Cicilannya bisa setara atau bahkan lebih rendah dari biaya sewa kontrakan, bunganya tetap sepanjang tenor, dan uang mukanya ringan. Tidak heran setiap tahun pertanyaan tentang syarat rumah subsidi selalu ramai dicari, terutama setiap kali pemerintah mengubah aturan batas penghasilan.
Pada 2025 sampai 2026, aturan tersebut memang beberapa kali berubah. Batas penghasilan kini dibedakan per zona wilayah dan per status perkawinan, sehingga angka yang berlaku untuk pekerja di Jabodetabek berbeda dengan pekerja di Jawa Tengah atau Kalimantan. Artikel ini merangkum syarat rumah subsidi 2026 secara lengkap, mulai dari kriteria pemohon, batas penghasilan per zona, ketentuan rumahnya, sampai cara daftar langkah demi langkah.
Contents
- 1 Apa Itu Rumah Subsidi dan KPR FLPP?
- 2 Keunggulan Rumah Subsidi Dibanding KPR Biasa
- 3 Syarat Umum Pemohon Rumah Subsidi 2026
- 4 Batas Penghasilan Rumah Subsidi per Zona
- 5 Ketentuan Rumah yang Bisa Dibeli dengan Subsidi
- 6 Dokumen yang Perlu Disiapkan
- 7 Cara Daftar Rumah Subsidi Lewat SiKasep
- 8 Simulasi Cicilan Rumah Subsidi
- 9 Penyebab Pengajuan Rumah Subsidi Ditolak
- 10 Tips Memilih Rumah Subsidi yang Tepat
- 11 Rumah Subsidi Masih Jadi Pintu Masuk Terbaik
- 12 Pertanyaan yang Sering Diajukan
Apa Itu Rumah Subsidi dan KPR FLPP?
Rumah subsidi adalah rumah tapak atau satuan rumah susun yang dibeli melalui kredit pemilikan rumah dengan dukungan pemerintah. Skema yang paling dikenal adalah KPR FLPP, singkatan dari Fasilitas Likuiditas Pembiayaan Perumahan. Dalam skema ini, pemerintah ikut menyediakan dana murah kepada bank penyalur, sehingga bank bisa memberikan bunga rendah dan tetap kepada debitur. Penyalurannya kini dikelola oleh BP Tapera, sedangkan aturan kriteria penerimanya ditetapkan oleh Kementerian Perumahan dan Kawasan Permukiman.
Sasaran program ini adalah masyarakat berpenghasilan rendah, yang sering disingkat MBR. Karena dananya berasal dari anggaran negara, ada sejumlah syarat ketat yang harus dipenuhi, dan rumah yang dibeli juga tidak boleh diperlakukan seperti properti investasi biasa. Memahami syarat ini sejak awal akan menghemat banyak waktu, karena pengajuan yang tidak memenuhi kriteria pasti ditolak sistem.
Keunggulan Rumah Subsidi Dibanding KPR Biasa
Sebelum masuk ke syarat, ada baiknya memahami apa yang membuat skema ini begitu diminati.
- Bunga tetap rendah sepanjang tenor. KPR FLPP menerapkan bunga tetap sekitar 5% per tahun untuk seluruh masa kredit. Bandingkan dengan KPR komersial yang biasanya hanya memberi bunga tetap beberapa tahun, lalu beralih ke bunga mengambang.
- Tenor panjang. Tenor bisa mencapai 20 tahun, sehingga cicilan per bulan relatif ringan.
- Uang muka ringan. Uang muka rumah subsidi jauh lebih kecil dibanding KPR biasa, dan pada program tertentu pemohon yang memenuhi syarat bisa mendapat bantuan uang muka dari pemerintah.
- Bebas PPN. Rumah subsidi yang memenuhi ketentuan dibebaskan dari pajak pertambahan nilai, sehingga harga akhirnya lebih terjangkau.
- Harga dibatasi pemerintah. Pengembang tidak bisa menjual rumah subsidi di atas batas harga yang ditetapkan untuk wilayahnya.
Syarat Umum Pemohon Rumah Subsidi 2026
Syarat dasar pemohon tidak banyak berubah dari tahun ke tahun. Secara umum, Anda harus memenuhi semua ketentuan berikut.
- Warga Negara Indonesia yang memiliki KTP elektronik dan terdaftar dalam data kependudukan.
- Berusia minimal 21 tahun atau sudah menikah. Pemohon yang belum 21 tahun tetapi sudah menikah tetap bisa mengajukan.
- Belum pernah memiliki rumah. Ketentuan ini berlaku untuk pemohon maupun pasangannya. Artinya, jika suami atau istri sudah punya rumah atas namanya, pengajuan bisa ditolak.
- Belum pernah menerima subsidi perumahan dari pemerintah. Program subsidi hanya bisa dinikmati satu kali.
- Penghasilan tidak melebihi batas zona. Batas penghasilan ditentukan berdasarkan wilayah dan status perkawinan, yang akan dibahas lebih rinci di bagian berikutnya.
- Memiliki NPWP dan, bagi yang penghasilannya di atas penghasilan tidak kena pajak, menyampaikan SPT Tahunan PPh orang pribadi.
- Lolos analisis kredit bank. Meski bersubsidi, bank tetap memeriksa riwayat kredit di SLIK OJK dan kemampuan bayar Anda.
Status “belum pernah memiliki rumah” diverifikasi melalui sistem, dan Anda biasanya diminta membuat surat pernyataan. Jangan mencoba menyiasatinya, karena data kepemilikan dapat ditelusuri dan pelanggaran bisa berujung pada pencabutan subsidi.
Batas Penghasilan Rumah Subsidi per Zona
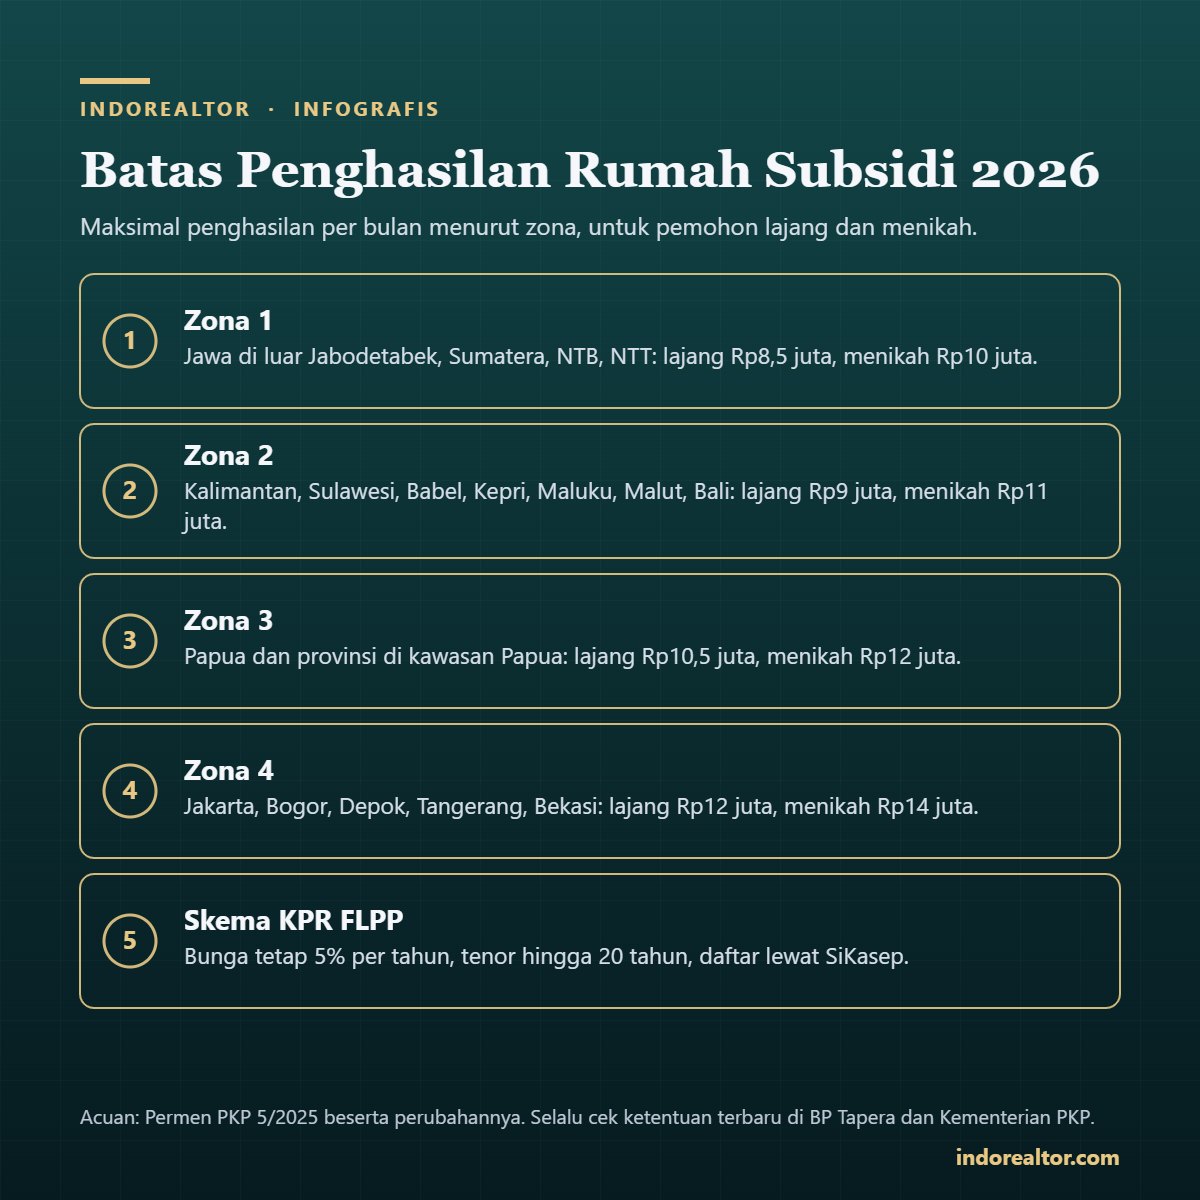
Perubahan terbesar dalam aturan terbaru adalah pembagian batas penghasilan ke dalam empat zona. Ketentuannya diatur dalam Peraturan Menteri PKP Nomor 5 Tahun 2025 beserta perubahannya, termasuk Permen PKP Nomor 1 Tahun 2026 yang berlaku sejak pertengahan Januari 2026. Berikut rinciannya.
| Zona | Wilayah | Belum Kawin | Kawin |
|---|---|---|---|
| Zona 1 | Jawa di luar Jabodetabek, Sumatera, NTB, NTT | Rp8,5 juta | Rp10 juta |
| Zona 2 | Kalimantan, Sulawesi, Kep. Bangka Belitung, Kep. Riau, Maluku, Maluku Utara, Bali | Rp9 juta | Rp11 juta |
| Zona 3 | Papua dan provinsi di kawasan Papua | Rp10,5 juta | Rp12 juta |
| Zona 4 | Jakarta, Bogor, Depok, Tangerang, Bekasi | Rp12 juta | Rp14 juta |
Ada beberapa hal yang perlu diperhatikan dari tabel di atas. Pertama, untuk pemohon yang sudah menikah, batas penghasilan dihitung dari penghasilan gabungan suami dan istri, bukan penghasilan salah satu saja. Kedua, angka ini adalah batas maksimal per bulan. Jika penghasilan Anda sedikit saja di atas batas, sistem akan menolak. Ketiga, bagi peserta Tapera yang memenuhi ketentuan, beberapa sumber menyebut batas penghasilan perorangan mengikuti batas kategori kawin di zona masing-masing. Karena aturan ini cukup sering diperbarui, selalu cek kembali angka terbaru sebelum mengajukan.
Bagaimana dengan Pekerja Informal?
Rumah subsidi tidak hanya untuk karyawan bergaji tetap. Pekerja informal seperti pedagang, pengemudi ojek daring, penjahit, atau pemilik warung juga bisa mengajukan, asalkan penghasilannya masih dalam batas zona dan bisa dibuktikan. Bukti penghasilan biasanya berupa surat keterangan penghasilan yang diketahui pejabat setempat, catatan usaha, atau rekening koran. Kuncinya ada pada konsistensi: semakin rapi uang usaha tercatat di rekening, semakin mudah bank menilai kemampuan bayar Anda.
Ketentuan Rumah yang Bisa Dibeli dengan Subsidi
Bukan hanya pemohonnya yang diatur, rumahnya juga. Rumah subsidi harus dibangun oleh pengembang yang terdaftar dan memenuhi spesifikasi tertentu.
Batas Harga Jual
Pemerintah menetapkan harga jual maksimal rumah tapak subsidi berdasarkan wilayah. Ketentuan yang banyak dirujuk hingga 2026 adalah Kepmen PUPR Nomor 689/KPTS/M/2023, dengan kisaran sebagai berikut. Harga di lapangan bisa lebih rendah dari batas ini.
| Wilayah | Batas Harga Maksimal |
|---|---|
| Jawa (kecuali Jabodetabek) dan sebagian besar Sumatera | Rp166 juta |
| Sulawesi, Bangka Belitung, Kep. Mentawai, Kep. Riau (kecuali Anambas) | Rp173 juta |
| Kalimantan (kecuali Kab. Murung Raya dan Mahakam Ulu) | Rp182 juta |
| Jabodetabek, Maluku, Maluku Utara, Bali, Nusa Tenggara, Anambas, Murung Raya, Mahakam Ulu | Rp185 juta |
| Papua dan provinsi di kawasan Papua | Rp240 juta |
Usulan kenaikan harga rumah subsidi sempat ramai dibahas sepanjang 2026, tetapi sampai artikel ini ditinjau, batas di atas masih menjadi acuan yang paling banyak dipakai. Jika ada perubahan, ketentuan resmi dari Kementerian PKP dan BP Tapera yang berlaku.
Luas Tanah dan Bangunan
Rumah tapak subsidi umumnya memiliki luas bangunan minimal 21 meter persegi dan luas tanah minimal 60 meter persegi. Tipe yang paling umum di pasaran adalah rumah tipe 30 sampai 36 di atas tanah 60 sampai 72 meter persegi. Rumah juga harus memenuhi standar kelayakan, seperti struktur yang aman, akses air bersih, sanitasi, dan listrik.
Kewajiban Setelah Membeli
Rumah subsidi wajib ditempati sendiri. Ketentuan yang berlaku melarang rumah dibiarkan kosong, disewakan, atau dialihkan dalam jangka waktu tertentu sejak akad. Pemerintah dan bank penyalur melakukan pemantauan, dan rumah yang tidak dihuni dapat dikenai sanksi, termasuk pencabutan fasilitas subsidi. Jadi, jika tujuan Anda membeli rumah untuk disewakan, skema ini bukan pilihan yang tepat.
Dokumen yang Perlu Disiapkan
Siapkan dokumen berikut sebelum mendaftar agar prosesnya tidak tertunda. Bank penyalur bisa meminta dokumen tambahan sesuai kebijakan masing-masing.
- KTP elektronik pemohon dan pasangan.
- Kartu Keluarga.
- Akta nikah bagi yang sudah menikah, atau surat keterangan belum menikah dari kelurahan.
- NPWP dan bukti SPT Tahunan PPh orang pribadi jika diwajibkan.
- Slip gaji dan surat keterangan kerja bagi karyawan, atau surat keterangan penghasilan dan bukti usaha bagi pekerja informal.
- Rekening koran atau buku tabungan beberapa bulan terakhir.
- Surat pernyataan belum memiliki rumah dan belum pernah menerima subsidi perumahan.
- Pasfoto terbaru pemohon dan pasangan.
Cara Daftar Rumah Subsidi Lewat SiKasep
Pendaftaran rumah subsidi dilakukan melalui aplikasi SiKasep, yang bisa diakses lewat situs resmi maupun aplikasi ponsel. Berikut langkah-langkahnya secara umum.
- Unduh aplikasi dan buat akun. Daftar menggunakan NIK, nomor ponsel, dan alamat email yang aktif. Data kependudukan Anda akan dicocokkan dengan sistem Dukcapil.
- Isi data diri dan penghasilan. Masukkan data pekerjaan, penghasilan, dan status perkawinan sesuai dokumen. Sistem akan melakukan pengecekan awal kelayakan berdasarkan zona.
- Pilih lokasi dan unit rumah. SiKasep menampilkan perumahan subsidi yang terdaftar beserta ketersediaan unit. Kunjungi lokasinya secara langsung sebelum memilih.
- Pilih bank penyalur. Tersedia banyak bank penyalur, baik bank pemerintah, bank swasta, maupun bank pembangunan daerah. Pilih yang paling dekat atau yang sudah Anda kenal.
- Serahkan dokumen ke bank. Bank akan memverifikasi dokumen, memeriksa SLIK OJK, dan menilai kemampuan bayar Anda.
- Akad kredit. Jika disetujui, Anda menandatangani akad kredit bersama bank dan pengembang. Setelah itu, rumah bisa diserahterimakan.
Informasi resmi tentang program pembiayaan perumahan, bank penyalur, dan perkembangan aturan dapat Anda pantau di situs BP Tapera. Jangan percaya pada pihak yang menawarkan jalur cepat dengan imbalan uang, karena pendaftaran rumah subsidi tidak dipungut biaya oleh pemerintah.
Simulasi Cicilan Rumah Subsidi
Agar lebih konkret, berikut ilustrasi kasar cicilan rumah subsidi dengan bunga tetap 5% per tahun dan tenor 20 tahun. Angka ini perkiraan untuk gambaran saja, karena besaran uang muka dan biaya lain bisa berbeda di setiap pengembang dan bank.
| Harga Rumah | Perkiraan Plafon Kredit | Perkiraan Cicilan per Bulan |
|---|---|---|
| Rp166 juta | Sekitar Rp160 juta | Sekitar Rp1,06 juta |
| Rp185 juta | Sekitar Rp178 juta | Sekitar Rp1,17 juta |
| Rp240 juta | Sekitar Rp230 juta | Sekitar Rp1,52 juta |
Dengan cicilan di kisaran satu jutaan per bulan, rumah subsidi memang sangat terjangkau dibanding rumah komersial. Sebagai pembanding, Anda bisa melihat bagaimana perhitungan cicilan berubah drastis pada rumah nonsubsidi dalam panduan simulasi KPR dan rincian biaya beli rumah. Jika penghasilan Anda sedikit di atas batas zona, pilihan rumah komersial dengan harga terjangkau juga bisa dipertimbangkan, sebagaimana diulas dalam artikel rumah di bawah 500 juta.
Penyebab Pengajuan Rumah Subsidi Ditolak
Tidak semua pengajuan berjalan mulus. Berikut penyebab yang paling sering ditemui.
- Penghasilan melebihi batas zona. Termasuk ketika penghasilan gabungan suami istri ternyata melampaui batas kategori kawin.
- Tercatat sudah memiliki rumah. Sistem menemukan aset rumah atas nama pemohon atau pasangannya.
- Riwayat kredit bermasalah. Tunggakan pinjaman, kartu kredit, atau paylater di SLIK OJK membuat bank menolak meskipun skemanya bersubsidi.
- Data tidak sinkron. Data kependudukan, status perkawinan, atau alamat berbeda antara dokumen dan sistem Dukcapil.
- Kuota habis. Penyaluran FLPP memiliki kuota tahunan. Jika kuota di bank tertentu sudah terpakai, proses bisa tertunda.
Tips Memilih Rumah Subsidi yang Tepat
Lolos syarat baru setengah perjalanan. Memilih rumah yang tepat sama pentingnya, karena Anda akan tinggal di sana bertahun-tahun.
- Cek legalitas pengembang dan lahan. Pastikan pengembang terdaftar dan perumahannya punya izin yang jelas. Tanyakan status sertifikat induk dan rencana pemecahannya. Pemahaman dasar tentang jenis hak atas tanah bisa Anda dapatkan di artikel beda SHM, HGB, girik, dan AJB.
- Hitung biaya transportasi. Rumah subsidi sering berada di pinggiran kota. Cicilan murah bisa tergerus ongkos perjalanan harian jika lokasinya terlalu jauh dari tempat kerja.
- Periksa fasilitas dasar. Pastikan air bersih, listrik, jalan lingkungan, dan saluran air sudah tersedia atau jelas jadwal pembangunannya.
- Lihat kualitas bangunan contoh. Periksa dinding, atap, dan lantai. Tanyakan masa garansi bangunan setelah serah terima.
- Tanyakan biaya di luar harga rumah. Misalnya biaya akad, asuransi, dan biaya pemasangan listrik atau air jika tidak termasuk dalam harga.
Rumah Subsidi Masih Jadi Pintu Masuk Terbaik
Dengan bunga tetap rendah, tenor panjang, dan harga yang dibatasi pemerintah, rumah subsidi tetap menjadi pintu masuk paling terjangkau untuk memiliki rumah pertama. Kuncinya adalah memastikan Anda memenuhi syarat, terutama batas penghasilan sesuai zona dan status belum memiliki rumah, lalu menyiapkan dokumen serta riwayat kredit yang bersih sebelum mendaftar lewat SiKasep. Karena aturan bisa berubah sewaktu-waktu, jadikan artikel ini sebagai panduan awal dan selalu cocokkan dengan informasi resmi terbaru sebelum mengajukan.
Ada dua artikel lain yang cukup membantu sebagai pelengkap, yaitu KPR ditolak bank dan take over KPR. Silakan dibaca jika Anda sedang menyusun rencana yang lebih matang.
Pertanyaan yang Sering Diajukan
Berapa batas gaji untuk rumah subsidi 2026 di Jabodetabek?
Untuk wilayah Jakarta, Bogor, Depok, Tangerang, dan Bekasi yang masuk Zona 4, batas penghasilan maksimal adalah Rp12 juta per bulan bagi pemohon yang belum menikah dan Rp14 juta per bulan bagi pemohon yang sudah menikah, dihitung dari penghasilan gabungan suami istri.
Apakah lajang bisa membeli rumah subsidi?
Bisa. Pemohon yang belum menikah dapat mengajukan rumah subsidi selama berusia minimal 21 tahun, belum pernah memiliki rumah, belum pernah menerima subsidi perumahan, dan penghasilannya tidak melebihi batas kategori belum kawin di zona tempat tinggalnya.
Berapa bunga KPR rumah subsidi?
KPR FLPP menerapkan bunga tetap sekitar 5% per tahun untuk seluruh masa kredit dengan tenor hingga 20 tahun, sehingga cicilan tidak berubah meskipun suku bunga pasar naik.
Apakah rumah subsidi boleh disewakan?
Tidak. Rumah subsidi wajib ditempati sendiri oleh penerimanya. Menyewakan, membiarkan kosong, atau mengalihkan rumah dalam jangka waktu yang dilarang dapat berujung pada sanksi, termasuk pencabutan fasilitas subsidi.
Di mana cara daftar rumah subsidi secara online?
Pendaftaran dilakukan melalui aplikasi SiKasep, baik versi situs maupun aplikasi ponsel. Di sana Anda mengisi data, memilih lokasi perumahan dan bank penyalur, lalu melanjutkan verifikasi dokumen di bank yang dipilih.
Artikel ini terakhir ditinjau dan diperbarui oleh Tim Redaksi IndoRealtor pada 17 November 2026 untuk memastikan keakuratan informasi dan relevansinya bagi pembaca.